
ليکڪ: ايمان شهباز چيما
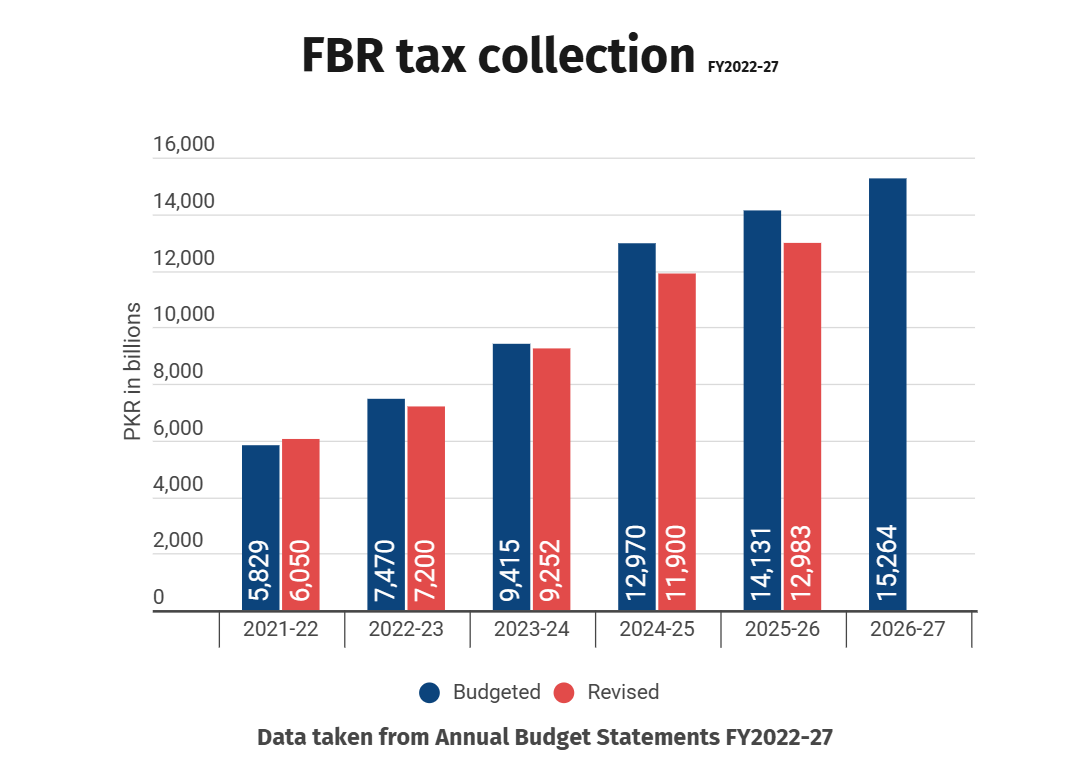
جون 2026ع ۾ وزيراعظم شهباز شريف هڪ نئين ٽيڪس انتظامي ماڊل جي منظوري ڏني، جنهن کي هن مهيني شروع ڪيو ويو آهي. ان جو مقصد هڪ مرڪزي، ڊجيٽل ۽ ’بنا منهن‘ واري نظام کي اختيار ڪرڻ آهي، جنهن تحت انفرادي ٽيڪس آفيسرن جي جاءِ تي هڪ اهڙو نظام آندو ويو آهي، جنهن کي ٽيڪس ڏيندڙن جي ڪيسن بابت وسيع اختيار حاصل آهن. ڪيس هڪ الگورٿم ذريعي ورهايا ويندا ۽ ٻڌڻيون آن لائين ٿينديون. ان جو مقصد ٽيڪس عملدارن ۽ ٽيڪس ڏيندڙن وچ ۾ سڌي ۽ صوابديدي رابطي کي ختم ڪرڻ آهي، جنهن بابت ڊگهي عرصي کان هراسان ڪرڻ، رشوت وٺڻ ۽ کليل طور ملي ڀڳت ڪرڻ جون شڪايتون ٿينديون رهيون آهن.
اهو معاملو رڳو پاليسيءَ جي اعلان تائين محدود هو، پر فنانس بل 2026ع، جيڪو پهرين جولاءِ 2026ع کان لاڳو ٿيو، سيلز ٽيڪس ايڪٽ، انڪم ٽيڪس آرڊيننس ۽ ڪسٽمز ايڪٽ ۾ ترميمون ڪري ان ماڊل کي قانوني حيثيت ڏني. تنهن هوندي به، انهن ترميمن ۾ بنا منهن واري نظام جي حوالي سان ٽيڪس ڏيندڙن لاءِ ڪي به نوان يا لازمي طريقيڪار وارا حق متعارف نه ڪرايا ويا. ان جي بدران، اڳ ۾ موجود اپيل جي طريقن کي برقرار رکيو ويو، جنهن سان انهن جون پراڻيون ڪمزوريون ۽ خوبيون به جيئن جو تيئن رهجي ويون.
اها سڌاري جي ڪوشش هڪ سنگين مسئلي جي جواب ۾ ڪئي وئي آهي، جنهن جو ذڪر ايف بي آر هن منصوبي جي حمايت ۾ ڪري ٿو: مجموعي طور 750 ارب رپين جا بئنڪ ڊپازٽ رکندڙ 8,697 ماڻهن پنهنجي آمدني صفر ظاهر ڪئي. اهڙي صورتحال ۾ آڊٽ لاءِ ڪيسن جي چونڊ کي الگورٿم ذريعي مرڪزي بڻائڻ هڪ قابلِ دفاع قدم آهي.
پر هن سڌاري هڪ اهم سوال جو جواب نه ڏنو آهي: جيڪڏهن الگورٿم ذريعي ڪيس ورهائڻ واري نظام تحت ڪنهن ڪاروبار تي ٽيڪس لاڳو ڪيو وڃي، ڏنڊ وڌو وڃي يا رقم واپس ڪرڻ کان انڪار ڪيو وڃي، ته ان ڪاروبار کي بدلي ۾ ڇا ملندو؟ جڏهن ڪو اڻڄاتل ۽ اڻسڃاتل يونٽ فيصلو ڪري ٿو ته قانوني طور انصاف تي ٻڌل عمل جو ڪهڙو تصور هوندو؟
اهو سمجهڻ آسان آهي ته ”بنا منهن وارو“ نظام لازمي طور ”منصفاڻو“ نظام به هوندو. هي بهتري حقيقي ۽ آجيان جوڳي آهي، ڇاڪاڻ ته پاڪستان سٽيزن پورٽل تي داخل ٿيل اڪثر شڪايتون ظاهر ڪن ٿيون ته عام ٽيڪس ڏيندڙن لاءِ موجوده نظام ڪيتري خراب نموني ڪم ڪري ٿو. عمل کي ڊجيٽل بڻائڻ هڪ مناسب قدم آهي. پر جڏهن انساني آفيسر جي جاءِ تي ڪيس ورهائڻ وارو الگورٿم يا ڪنهن پري ويٺل يونٽ کي آندو وڃي ٿو ته صوابديدي اختيار ختم نٿا ٿين. اهي رڳو ظاهر مان لڪي، اڻڏٺل صورت اختيار ڪن ٿا. اهڙا اختيار ڊيٽا ماڊل ۽ ان کي تيار ڪندڙ ماڻهن جي انهن فيصلن ۾ شامل ٿي وڃن ٿا، جن جي بنياد تي مرڪزي ڊيٽا هب ٺاهيو ويو آهي. روبرو ٿيندڙ ڪرپشن ڏسي سگهجي ٿي، پر ڪنهن اهڙي الگورٿم ۾ لڪل ڪرپشن، جنهن جو اندروني نظام عام ماڻهن لاءِ واضح نه هجي، ان کان انڪار ڪري سگهجي ٿو ۽ ان کي لڪائي سگهجي ٿو.
الگورٿم ۾ شامل ڪرپشن لڪل رهي سگهي ٿي
جيڪڏهن پاڪستان چاهي ٿو ته هي سڌارو رڳو صوابديدي اختيارن کي ٻي جاءِ منتقل ڪرڻ بدران حقيقي انصاف فراهم ڪري، ته پوءِ ان ۾ ڪجهه اهم عنصر شامل ڪرڻ ضروري آهن. انهن کي اختياري اضافن طور نه، پر سڌاري جي بنيادي حصي طور شامل ڪيو وڃي.
معلومات ۽ فيصلي جا سبب ڄاڻڻ جو حق
نيشنل اسيسمينٽ ونگ پاران جنهن به ڪاروبار جو ٽيڪس مقرر ڪيو وڃي، ان کي واضح، مخصوص ۽ جامع وضاحت ڏيڻ لازمي هجي ته ان تي اضافي ٽيڪس جي گهر ڇو ڪئي وئي آهي. حتمي اسيسمينٽ آرڊر ۾ حقيقتون ۽ فيصلي جا سبب ايتري تفصيل سان لکيل هجن، جو ٽيڪس ڏيندڙ اندازا لڳائڻ بدران انهن کي سمجهي، چئلينج ڪري سگهي.
اپيل ڪرڻ جو حقيقي ۽ بروقت حق
سڌاري جي تجويز موجب ايف بي آر مرحليوار ٽيڪس اپيلن کي به بنا منهن واري نظام ۾ منتقل ڪرڻ جو اختيار برقرار رکندو. ان عمل جي ترتيب اهم آهي، ڇاڪاڻ ته جيڪڏهن اپيلن جو نظام سست، ڪاغذن تي ٻڌل ۽ معلومات جي اڻبرابريءَ جهڙين ساڳين خامين جو شڪار رهيو، جيڪي ٽيڪس مقرر ڪرڻ واري مرحلي ۾ موجود آهن، ته پوءِ پراڻو نظام هڪ اعليٰ سطح تي ٻيهر پيدا ٿيندو.
رڳو نتيجي نه، پر الگورٿم کي به چئلينج ڪرڻ جو حق
اهو ضروري آهي ته جائزو ورتو وڃي ته ڇا مالياتي ڪميٽيءَ جهڙا آزاد نگراني ڪندڙ ادارا اهو جانچي سگهن ٿا ته الگورٿم ۾ ڪنهن قسم جو تعصب ته موجود ناهي ۽ ڇا اهو منظم طريقي سان ڪجهه مخصوص شعبن، شهرن يا ڪاروبارن جي سائيز کي ناجائز طور وڌيڪ نشانو بڻائي ٿو.
اهڙو الگورٿم، جنهن جو ٽيڪس اختيارين کان ٻاهر ڪو به ادارو آڊٽ نه ڪري سگهي، دراصل ٽيڪنيڪي پردي ۾ لڪل صوابديدي اختيار ئي آهي.
ننڍن ڪاروبارن سان مناسب ورتاءُ
جڏهن ته وڏين ڪمپنين وٽ ڊجيٽل، دستاويزن تي ٻڌل ۽ بنا منهن واري نظام کي منهن ڏيڻ لاءِ ڪافي وسيلا ۽ تربيت يافته ماڻهو موجود هوندا آهن، پر ننڍو واپاري، جنهن کي اڳ ئي اليڪٽرانڪ فائلنگ ۾ ڏکيائي ٿئي ٿي، يا اهڙو ڪاروباري شخص، جنهن وٽ ڪافي مالي وسيلا ناهن، اهو اهڙي نظام کي آسانيءَ سان منهن نٿو ڏئي سگهي.
جيڪڏهن فيلڊ آپريشن ونگ وٽ سهولت فراهم ڪرڻ لاءِ وسيلا، ان جي لاڳو ڪندڙ ڪردار جي ڀيٽ ۾ گهٽ رکيا ويا، ته نئون نظام رڳو انهن ٽيڪس ڏيندڙن کي فائدو پهچائيندو، جيڪي پيشاور ماهرن جون خدمتون حاصل ڪرڻ جي سگهه رکن ٿا. ان سان ساڳي اڻبرابري ۽ ناانصافيءَ جو تسلسل برقرار رهندو، جنهن کي ختم ڪرڻ لاءِ هي سڌارو آندو ويو هو.
انهن ڳالهين جو مقصد ٽيڪس انتظاميا کي ڊجيٽل بڻائڻ جي مخالفت ڪرڻ ناهي. پر پاڪستان کي رڳو بنا منهن واري ٽيڪس انتظاميا جي ضرورت ناهي. ملڪ کي اهڙي نئين نظام جي ضرورت آهي، جنهن ۾ شفافيت جون پابنديون، جوابدهي ۽ اهڙا قانوني تحفظ موجود هجن، جيڪي انساني آفيسر جو سامهون موجود هجڻ، پنهنجي سمورين خامين باوجود، فراهم ڪري سگهي ٿو.
نئين نظام ۾ ٽيڪس ڏيندڙن لاءِ اهڙا حق به شامل ڪرڻ گهرجن، جن تي قانوني طور عمل ڪرائي سگهجي. انهيءَ ڳالهه مان طئي ٿيندو ته مستقبل ۾ هن سڌاري کي حقيقي جديدڪاريءَ طور ياد ڪيو ويندو يا اهڙي موڙ طور، جتي پاڪستان جي ٽيڪس نظام ۾ صوابديدي اختيارن رڳو پاڻ کي وڌيڪ بهتر نموني لڪائڻ سکيو.
(نوٽ، هي مضمون ڊان ۾ 14 آڪٽوبر تي شايع ٿيو ۽ سندن ٿورن سان اسين پيش ڪريون ٿا. ليکڪا لاهور يونيورسٽي آف مئنيجمينٽ سائنسز (لمز) ۾ قانون جي شاگردياڻي آهي ۽ جنس، مصنوعي ذهانت ۽ عوامي پاليسيءَ جي موضوعن تي تحقيق ۾ دلچسپي رکي ٿي.)